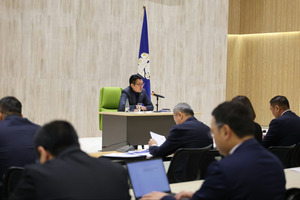
УИХ-ын гишүүн Л.Соронзонболдтой ярилцлаа. Миний ажигласнаар тэрбээр цагийн зохион байгуулалт сайтай, аливаа хуралд түрүүлж ирчихээд хүлээж байдаг нь анзаарагддаг, зарчимч, ажил хэрэгч нэгэн. Энэ удаад түүнтэй удахгүй хэлэлцэх гэж буй Банкны тухай хуульд нэмэлт, өөрчлөлт оруулах хуулийн төслийн талаарх санаа бодлыг нь уудлахыг хүссэн юм.
-УИХ-ын гишүүний бүрэн эрхийн хугацаа талаас өнгөрч ирэх сонгуулийн чимээ хаяанд ирлээ. Сонгогчид ч, гишүүд ч “Бүсчилсэн сонгууль”-д дасаж амжсангүй, сэтгэл дундуур байх шиг. Таны хувьд бүсчилсэн сонгуулийн зарчимд тохируулж ажиллах ямар байна вэ?
-Үндсэн хуульд нэмэлт өөрчлөлт хийснээр анх удаа л бүсчилсэн тойргоор сонгуулийг явуулж, пропорциональ системээр жагсаалтын гишүүдээ оруулж ажиллаж үзлээ. Мэдээж иргэд, сонгогчидтой уулзахад олон гишүүнтэй болох тусмаа цаг хугацаандаа хуралдаж асуудлыг шийдэхгүй байна, улстөржих нь улам ихэслээ гэсэн шүүмжлэл сонсдог. Нөгөө талдаа манай аймгийн төлөөлөл арай цөөн байна ч гэдэг. Сонгогчдын хүлээлт талаасаа сонгосон гишүүнээ байнга ирээд, бидэнд ойрхон ажиллаасай гэсэн хүсэлтэй байдаг. Гэтэл гишүүн нь өөр аймаг, сумдаар ажиллаад байгаа нь шинэхэн уур амьсгал юм л даа. Манай зүүн бүсийн гишүүд гурван аймгийнхаа 57 сум, тосгон, нэгж тус бүрт 3-4 удаа ажилласан.
УИХ-ын гишүүд талаасаа гэвэл бүсчилсэн аймаг, сум, багуудаараа явах, иргэдтэйгээ уулзахад зардал их гарч байна. Миний хувьд тойргоос сонгогдсон гишүүн учраас бүсчилсэн тойргийн систем тийм ч буруу биш гэж боддог. Тэгэхээр парламентад суудалтай улс төрийн нам, эвслүүд ярилцаад сонгуулийн өмнө энэ асуудлаа ярилцах ёстой байх.
-УИХ-ын гишүүдийн ашиг сонирхлын зөрчлийн тухай мэдээлэл “Нээлттэй парламент” платформ дээр нийтлэгддэг болсон. Тухайн гишүүн сонгогдохоосоо өмнө аль бизнес, ААН-д хамааралтай ойрхон байсан, одоо хэр оролцоо, хамааралтай, тиймээс ямар хуулийн төслийг хэлэлцэхэд оролцохгүй байх ёстой талаар ил тод мэдээлж буй. Таны хувьд олон салбарт бизнесийн хамааралтай харагдлаа, ашиг сонирхлын зөрчилтэй гэж хардвал танд бараг оролцож хэлэлцэх хууль олдохгүй бололтой. Тухайлбал, энэ удаа би тантай Банкны тухай хуулийн талаар санал солилцмоор байдаг. Энэ талаар ямар бодолтой байна вэ?
-Би их сургуулиа төгссөн цагаас эдүгээ УИХ-ын гишүүн болох хүртлээ банкны салбарт ажилласан. Энэ хугацаанд Хас банкийг үүсгэн байгуулахад оролцлоо. ХХБ-ны үйл ажиллагааг иргэдэд ойртуулах, мөн сүүлд “М банк” гээд гар утасны үйлчилгээг банкны салбарт нэвтрүүлэх чиглэлээр тус тус ажиллаж байв. Энэ бүхэнд мэдлэг, мэргэжлийн ур чадвараа үнэлүүлэн гэрээний үндсэн дээр ажиллаж байсан. Хас банкинд тодорхой хэмжээгээр хувьцаа эзэмшиж байснаа зараад дуусчихсан. Тухайн салбарын мэргэжлийн хүний хувьд гэрээгээр ажилладаг байсан болохоос тэдгээр банканд хувьцаа эзэмшиж байгаагүй. Тэгэхээр энэ мэргэжлийг эзэмшсэн, салбараа сайн мэддэг мөртлөө Банкны тухай хуульд оролцохгүй байх нь хэнд хохиролтой байх вэ? Монгол Улсад л хохиролтой биз дээ.
-Тэгэхээр таныг Банкны тухай хуульд нэмэлт өөрчлөлт оруулах төслийг хэлэлцэхэд оролцох юм байна гэж ойлголоо. Тэгвэл яагаад энэ цаг үед, уг хуульд өөрчлөлт оруулах зайлшгүй шаардлагатай гэж та үзэж байна вэ? Өнөөх л нэг хүний эзэмших 20 хувийг өөрчлөх нь гол зорилго уу? Ер нь энэ хуулийг ойр ойрхон өөрчилж уян хатан байх нь зөв үү, эсвэл эрх зүйн тогтвортой байдал чухал уу?
-Банкны тухай хуулийн 36.1-д нэг хувьцаа эзэмшигч 20 хувиас илүүг эзэмшиж болохгүй гэсэн байдаг. Энэ заалтыг 2021 онд УИХ баталсан. Шалтгаан нь арилжааны банкуудын эздээр уул уурхай, бусад салбарт маш хүчтэй орж ирсэн нь олон нийтэд сөрөг ойлголт өгч эхэлсэнтэй холбоотой байх. Тиймээс үүний хязгаарлах, “монополийг задлах” тухай ярьж ийм өөрчлөлт хийсэн. Гэтэл өнөөдөр бодит байдлыг харахад Монгол Улс эдийн засгийн хувьд, газар зүйн байршил талаасаа ямар улс вэ гэдгийг бодолцох учиртай. Дэлхий дахинд Монголыг уул уурхайн хамааралтай эдийн засагтай орон л гэж ойлгодог. Хөрөнгө оруулагчид уул уурхайн л чиглэлийг сонирхдог.
Өнөөдөр Монголд 12 арилжааны банк үйл ажиллагаа явуулж байна. Тэгэхээр барагцаагаар нийтдээ 60 том хөрөнгө оруулагч байх нь ээ дээ. Монгол Улсын өнөөгийн нөхцөл байдлыг харахаар нийт хадгаламж эзэмшигчдийнх нь 5-хан хувь нь нийт хадгаламжийн 80 гаруй хувийг эзэмшдэг. Энэ юу гэсэн үг вэ? Хүмүүсийн хуримтлал бага байна л гэсэн үг. Тэгэхээр тэдгээр Арилжааны банкны хувьцаа эзэмшигч болоод 20 хувийнх нь хувьцааг авах чадвартай, чадалтай, боломжтой ААН, иргэн маш цөөн. Тэгэхээр би одоо мөрдөж буй хуулийг бодит байдлаас холдчихсон хууль гэж хэлнэ. Нөгөөтэйгүүр Монголд эргэлдэж буй мөнгөний 30 хувийг гадаадаас зээлдэг. Арилжааны банкууд гадаадаас зээлсэн мөнгөө иргэддээ зээлүүлдэг. Дотоодод мөнгө байхгүй гэсэн үг. Ийм байхад бид гадны хөрөнгө оруулагчдыг урьж, Монголын хөрөнгө оруулагчидтай хамтарч банк эзэмшээд яваач гэхээр тэд эргэлздэг.
-Юунд голдуу эргэлздэг вэ? Эзэмших хувийг чамлаж байна гэсэн үг үү?
-Тийм. Би 20-хон хувь эзэмших байж яагаад танай дөрвөн хүнтэй хамтарч нийлэх ёстой юм бэ? Хэн нь ч шийдвэр гаргаж чадахгүй шүү дээ гэдэг. Тиймээс энэ бол зайлшгүй засах ёстой заалт. Үүнийг УИХ-д нэр дэвшихдээ ч би телевизээр ярьж байсан.
“Монополийг задлах”-даа тунг нь тааруулаагүй учраас өнөөгийн нөхцөлд өөрчлөх шаардлагатай
-Тухайн үедээ буюу 2021 онд үүсээд байсан нөхцөл байдал өөр байлаа. “Монополийг задлах” зайлшгүй шалтгаантай гэж үзээд, нэлээн ч маргаан, лобби өрнөж байж ийм заалт оруулсан. Харин одоо дээрх 20 хувийн босгыг хэд болговол болох вэ, энэ талаарх санал, үндэслэлийг тань сонирхоё?
-Анх энэ санааг гаргахдаа системийн томоохон банкуудын хувьцаа эзэмшигчид нь дангаараа бүхнийг эзэмшиж, шийдвэр гаргаад байгаа нь зохимжгүй байна, задалъя гэдгээс эхэлсэн. Гэвч задлахдаа “экстрим” буюу шууд 20 хүртэл хувь гэж заагаад, хэн ч шийдвэр гаргаж чадахааргүй таван хүн эзэмшихээр өөрчилсөн нь буруу. Яагаад гурван хүн нийлээд банк эзэмшиж болохгүй гэж? Үүнийг би анхнаасаа буруу гэж үзэж байсан, одоо ч энэ бодол хэвээрээ.
Дотооддоо хангалттай олон хөрөнгө оруулагчтай байсан бол дээрх 20 хувь амжилттай хэрэгжих байсан. Гэтэл манайх тийм биш шүү дээ. Жишээ нь одоогийн хуулийг батлахад “Нэг хувьцаа эзэмшигч 34 хүртэл хувьцаа эзэмшинэ” гэвэл ямар вэ гэцгээж байсан. Одоо эргээд харахад зөв л санаа байж. Системийн банкны хувьд шүү. Харин дөнгөж 100 тэрбум төгрөгөөр дүрмийн сангаа эхэлж буй жижиг банкны хувьд бол үйл ажиллагаагаа эхлээд, тогтворжиж, ашигтай ажиллах хүртэл 7-8 жилийг зарцуулахдаа хугацаанд буюу эхний ээлжинд хувьцаа эзэмшигч цөөн байж болно л доо.
-34 хувь хүртэл эзэмшдэг болбол юу, хэрхэн өөрчлөгдөх вэ?
-Үүнд тухайн улсын эдийн засгийн хөгжил, дотоодын хуримтлал нь хэд вэ гэдгийг харах хэрэгтэй. Жишээ нь, Япон, Хятад улсыг харахад Засгийн газар нь маш их өртэй. Тэдгээр улсад хэн Засгийн газрын үнэт цаасыг авдаг вэ гэхээр иргэд, ААН-үүд нь л авдаг. Тийм учраас иргэд, ААН нь хуримтлал ихтэй байгаа юм. Манайд бол Засгийн газрын өрийн бичгийг худалдаж авах иргэн, ААН боломж хомс. Тэгэхээр харьцуулахад амаргүй, өөр нөхцлүүдтэй юм. Тиймээс “Монополийг задлах”-даа тунг нь тааруулахгүй бол, тэр тусмаа хэт хазайвал маш буруу.
-Тэгвэл 20 хувь болгож өөрчилснөөс хойш нөхцөл байдал хэрхэн дордсон бэ?
-Гадны томоохон банк Монголын нэг банканд зээл, хөрөнгө оруулалт хийх гэхээр Банкны тухай хуулийнхаа 36.1 буюу эзэмшил нь 20 хүртэл хувьдаа хүрдэггүй юм байна. Хуулиа хэрэгжүүлдэггүй банканд би яаж зээл өгөх билээ гэсэн эргэлзээ үүснэ биз дээ. Торгох, эсвэл хуулийн хариуцлага хүлээх болчихвол яах вэ гэдэг эрсдлийг тэд тооцдог учраас авахыг хүссэн зээлийг нь өгөхгүй байх, эсвэл бууруулж олгох магадлалтай. Тийм сул талтай. Монгол Улс бол банкны салбарт хөрөнгө оруулагчдын хувьд “Улс төрийн өндөр эрсдэлтэй” гэдэг онцлогтой, шошготой.
-Банкны эздийн ард талд тодорхой хэмжээгээр улс төрийн нөлөөлөл бий. Аль нам ялсан, хууль хяналтын байгууллагад очоод буй хэрэг зөрчил юусан билээ. Үүнтэй холбоотойгоор тухайн банкны нэр хүнд, ашиг орлого, амжилт өсөж буурч буйг бид харж байна. “Голомт”, ХХБ, “Капитрон”-ын өнгөрсөн арван жилд өгсөж, уруудах байдал, санхүүгийн үзүүлэлтийг хараад энэ тухай хэлж байгаа юм. Тэгэхээр хуульд өөрчлөлт оруулснаар банкны салбарт нүүрлэдэг зөвхөн бизнесийн бус, улс төр дэх хүчний нөлөө буурах болов уу?
-Би УИХ-ын гишүүнээр ажиллаж эхэлснээс хойш яг таны хэлж байгаа шиг тухайн банкуудын ийм нарийн үзүүлэлт мэдээлэлгүй байна. Ер нь энэ талаар тухайн банкуудын эзэд бодох ёстой. Дангаараа явахад олон нийтийн дунд, харилцагчдын дунд ямар нэр хүндтэй байх вэ, хэр хүлээн зөвшөөрөгдөх вэ. Бизнесийн амжилт нь буурч байгаа бол хоёр дахь, гурав дахь хөрөнгө оруулагч олж ирээд хамтраад яаж өндөр ашиг олох вэ гэдэг бодлого явуулж нөхцөл байдлаа сайжруулах учиртай. Тэгж чадахгүй бол өөрийнх нь л асуудал. Үнэхээр таны хэлж буй үзүүлэлтүүд буураад байгаа бол харилцагчид тэднийд заавал мөнгөө хадгалуулах, харилцах шаардлагатай юу гэдгээ өөрсдөө дүгнэж сонголт хийнэ шүү дээ.
Арилжааны банкууд тодорхой чиглэлээр төрөлжиж төвлөрөх гэхээр “Төвлөрлийн эрсдэл” рүү орчих гээд байна
-Хувь эзэмшилтэй холбоотой заалтаас өөр энэ хуульд ямар өөрчлөлт хийх шаардлагууд байна вэ?
-Банкны тухай хууль харьцангуй сайн боловсруулагдаж батлагдсан. Дээр дурдсан 20 хувийн тухайд бид биелүүлэх боломжгүй шалгуур тавьж баталчихаад хэрэгжилт шаардаад байгаа учраас зайлшгүй өөрчлөх ёстойг хоёулаа ярилаа. Нөгөөтэйгүүр санхүүгийн зах зээл дээр банкны систем 85 хувийг нь эзэлж байна. Тиймээс хөрөнгийн зах зээлээ хөгжүүлье гээд нэлээд олон хуульд өөрчлөлт орууллаа. Хөрөнгийн зах зээлд орж байгаа үнийн өсөлтийн татварыг урт хугацаанд тодорхой хөнгөлөлт эдлүүлэх тухай шийдвэрийг УИХ гаргалаа. Арилжааны банкууд сул мөнгөө хөрөнгийн зах зээлд байршуулах бас 20 хувийн хязгааралт байдаг, үүнийг суллаж өгөх ёстой гэж би боддог. Сул мөнгөтэй байгаа нь л арилжааны банк юм чинь чанартай, өндөр үнэлгээтэй үнэт цаасны зах зээлд оруулах боломжийг нь нээж дэмжих боломжтой. Яг үнэнийг хэлэхэд арилжааны 12 банк маань тодорхой чиглэлээр төрөлжөөд, тодорхой салбар руу төвлөрөөд ажиллах гэхээр “Төвлөрлийн эрсдэл” рүү орчих гээд байдаг. “Хаан банк”-нд хүмүүс ам сайтай, итгэл өндөр байгаа нь төвлөрлийг сааруулсан, тархмал шинж чанартай байна. Харин зөвхөн уул уурхайн, эсвэл зөвхөн томоохон компаниудтай ажилладаг банк гээд төвлөрөхөөр эрсдэл учрахад хялбар болчихоод байгаа юм.
-Монголбанкны үйл ажиллагааны өнөөгийн байдлын тухайд ямар үнэлэлт дүгнэлттэй явдаг вэ?
-Монголбанк хяналт шалгалтын үүргээ сайн биелүүлж байгаа гэж бодож байна. Манай Төв банк үнийг тогтвортой байлгах, төгрөгийн ханшийг тогтворжуулах гэдэг хоёр мандат хэрэгжүүлдэг. Өнөөдөр Монгол Улс найм орчим тэрбум ам.долларын тухай яриад байна. Ханшид хөдөлгөөн оронгуут түүнийгээ бариад гүйгээд байхгүй өөрийн бодлогоор явж буй нь маш зөв гэж би боддог.
Шатахууны, дулаан, эрчим хүчний үнийг чөлөөлж чадвал эдийн засаг эрүүлжинэ
Харин дэлхий нийтээр шатахууны үнэ өссөн, олдоц хомсдоод буй энэ нөхцөлд үнийг барих гэж оролдохын оронд чөлөөтэй тавих ёстой. Дэлхийн хаана ч өндөр байгаа нөхцөлд бидэнд худалдаж буй орон ямар үнээр өгч байна, түүн дээр нь тээврийн зардлаа шингээгээд үнийг нь чөлөөлөх хэрэгтэй. Үүний дараа иргэд тэр үнээр шатахуун авч машин унах, эсвэл цахилгаан машин унах, явган алхах, нийтийн тээврээр зорчих гэхчлэн сонголтоо өөрсдөө хийг. Түүнээс биш дэлхий дээр үнэ ямар ч байсан Монголд л хямд байлгах гэж байдгаа шавхах нь эрүүл бус шүү дээ. Цахилгаан, дулааны үнэ мөн адил.
-Тантай санал нэг байна. Улс төрийн таван нам, эвслийн 126 гишүүн сонгогдон ажиллаж байхдаа олон жил ярьсан дээрх үнийг чөлөөлж эрүүлжих замд нь оруулах шийдвэрийг зоригтой гаргаж чадвал тун сайн байна. Сонгууль дөхөж байна гээд хийхгүй болов уу?
-Сонгуулийн цикль ойрхон байгаа боловч улс төрийн хожлоос илүү улс орны ирээдүйг харж шийдвэрлэх ёстой. Гар утасныхаа төлбөрөөс бага үнээр эрчим хүч хэрэглэж байна, бид. Таалагдах зүйлийг бус хэрэгтэй зүйлийг л хийж амжуулцгаая. Чанга хашгирсан нь биш, зөв хийсэн нь үр дүнд хүрнэ гэдгээ ухамсарлаж цаг хугацааг маш үр дүнтэй ажиллах ёстой.
-Гадны банкууд гэхээр дүр эсгэсэн “эх орончид” гарч ирээд олон нийтийг худал мэдээллээр шүршиж айлгадаг, энэ талаар ярьсан улстөрчдийг “урвагч” гэж цоллосоор өнөөдрийг хүрлээ. Харин сүүлийн үед дахин энэ талаар ярих болж. Та энэ талаар ямар бодолтой байдаг вэ?
-Эсэргүүцсэн ч, эс эсэргүүцсэн ч гаднын банк орж ирээд ажиллах онцын сонирхол байгаа эсэх нь асуудалтай. Ерөнхий сайд Н.Учралын “Чөлөөлье” санаачилгаар гаднын банк орж ирэхэд 20 хувийн хязгаарыг авч хаясан боловч гадны банкууд орж ирэхгүй л байна шүү дээ. Яагаад гэвэл манай улс газар зүйн байршлын хувьд ОХУ, БНХАУ хоёр том гүрний дунд оршдог тул тэднийг давж орж ирнэ гэдэг амаргүй. Оросоос л дийлэнх шатахуунаа авч, ихэнх экспортоо Хятад руу хийдэг ийм онцлогтой эдийн засагтай. Эдгээр эрсдлийг тооцоод дээрх 20 хувийн хязгаарлалтыг байхгүй болгосон ч гэсэн огт сонирхол татахгүй байна.
-Зээлийн хүүг бууруулахад нөлөөлөхүйц заалт орж байна уу?
-Би Эдийн засгийн байнгын хорооноос “Зээлийн хүүг бууруулах стратегийн хэрэгжилтийг хянах” Ажлын хэсгийг ахалж ажиллалаа. Өнгөрсөн арван жилийн хугацаанд УИХ гурван удаа “Зээлийн хүүг бууруулах стратеги” баталсан. Хэрэгжилт байхгүй. Учир нь зээлийн хүү буурах нөхцөл гэж бий. Зөвхөн Монголбанк, Санхүүгийн зохицуулах хорооноос хамаарахгүй. Монгол Улсын санхүү, төсөвтэй ихээхэн холбоотой. Төсвийг УИХ өөрөө баталж байна. Сүүлийн үед “Төсөв их өсөж байна” гээд байгаа шүү дээ. Эдийн засаг өсөж, тэлэх үед бүгд нэмэгдэж өсөж, буурахад нь хамт унадаг ийм л циклиэр яваад байгаа учраас хуримтлал үүсэхгүй, эрсдлээс хамгаалах нөхцөл байдлыг бий болгож чадахгүй яваад байсан.
-Харин одоо?
-Одоо бол таны хэлээд байгаачлан уул уурхайн компаниуд илүү ашигтай ажиллаж, бусад нь буурч эхэллээ. Худалдааны салбар буурчихлаа. Үйлчилгээний салбарын нөхцөл байдал ямархуу байна? Иргэд өрийн дарамтад байна. Орж ирж байгаа бүх орлогоо өр зээл төлөхөд зарцуулж байна. Ингээд борлуулалт, худалдаа, үйлчилгээнд зарцуулах мөнгө нь багасчихаар эдийн засаг агшчихаад байна. ААН-үүдийн хувьд уул уурхайн салбарынхан арай учиртай, харин уул уурхайн бус салбарын үзүүлэлт харьцангуй хүнд байдалтай болчихлоо.
Ийнхүү эдийн засаг агшсан тохиолдолд Засгийн газар төсвөө тэлж байж эдийн засгийг урагшлуулна. Хэрэв хэдэн жилийн өмнө буюу бүх салбар жигд өсөлттэй байх үед бол төсвөө тэлэхгүй байж болоод байсан. Энэ хоёр хоорондоо маш ялгаатай нөхцөл байдал. 1990-ээд оны дунд үед АНУ болон Японы дундаж ажилтны цалин адилхан буюу ойролцоогоор 3700 ам.доллар байж. Ингээд 30 жилийн дараа харсан чинь Америк ажилтны цалин 7000 ам.доллар, япон ажилтных 2700 ам.доллар болоод буурсан байдаг. Өөрөөр хэлбэл, япон ажилтан иенээр цалингаа аваад байсан, гэтэл иений ханш суларчихсан. Тэгэхээр япон хүн эх орончоос гадна маш тэвчээртэй гүргэр байж иенээр цалингаа авч байсан, япончууд өөрсдийнхөө хуримтлалаараа улсынхаа дотоод эдийн засгийг санхүүжүүлээд явж байдаг тийм соёл эзэмшчихсэн байдаг. Бидэнд тэгж хуримтлах тэвчээр, соёл аль аль нь алга. Тиймээс хуримтлалтай болохын тулд ашигтай ажиллах хэрэгтэй. Шинээр бизнес хийх, ашиг олох арга замуудыг нь дэмжих нь ёстой. Ийм ч бодлогоор манай улсад татварыг хангалттай багасгачихаад байгаа нь энэ гэдгийг ойлгох, хүлээн зөвшөөрөх нь зүйтэй. Энэ бүхний дараа зээлийн хүү буурах болно. Монголбанкны одоогийн баримталж буй хатуу бодлого энэ цаг үедээ зөв гэж бодож байна. Ялангуяа иргэд рүү чиглэсэн бодлого нь. Өр авлагын харьцаа 60 хувь байсныг 45 болгож буурууллаа. Бидэнд мэдэгдэж буй бүртгэлтэй өр, авлагын харьцаа л тэр шүү дээ. Гэтэл бүртгэлгүй өр гэж хэмжихийн аргагүй их. Тиймээс Монголбанк хэрэглээний зээлийг нь хумих нь яг одоохондоо бол зөв. Иргэдийн хэрэгцээ жишээ нь сард 2 сая байхад орлого нь 1.5 сая төгрөг байна шүү дээ. Үлдсэн 500 мянгыг ямар нэг байдлаар зээлж байна, энэ зөрүүг л багасгах бодлого чухал. Таны хэлж буй инфляцийг бууруулах нь зайлшгүй чухал. Гэхдээ Монгол Улсын эдийн засгийн өнөөгийн бүтцийг харахаар бид яах аргагүй инфляцийг импортолж байна. Биднээс хамаарахгүйгээр инфляц нэмээд байна. Үйлдвэрлэлийн өртөг бүхэн өсөж байна.
-Олон зүйл дээр санал нэг байлаа. Илэн далангүй ярилцсан танд баярлалаа. Таны ажилд өндөр амжилт хүсье.
У.Оргилмаа







Сэтгэгдэл байхгүй байна